Błąd 1: Przekonanie, że turysta z zagranicy zapłaci systemem Pix w każdym miejscu
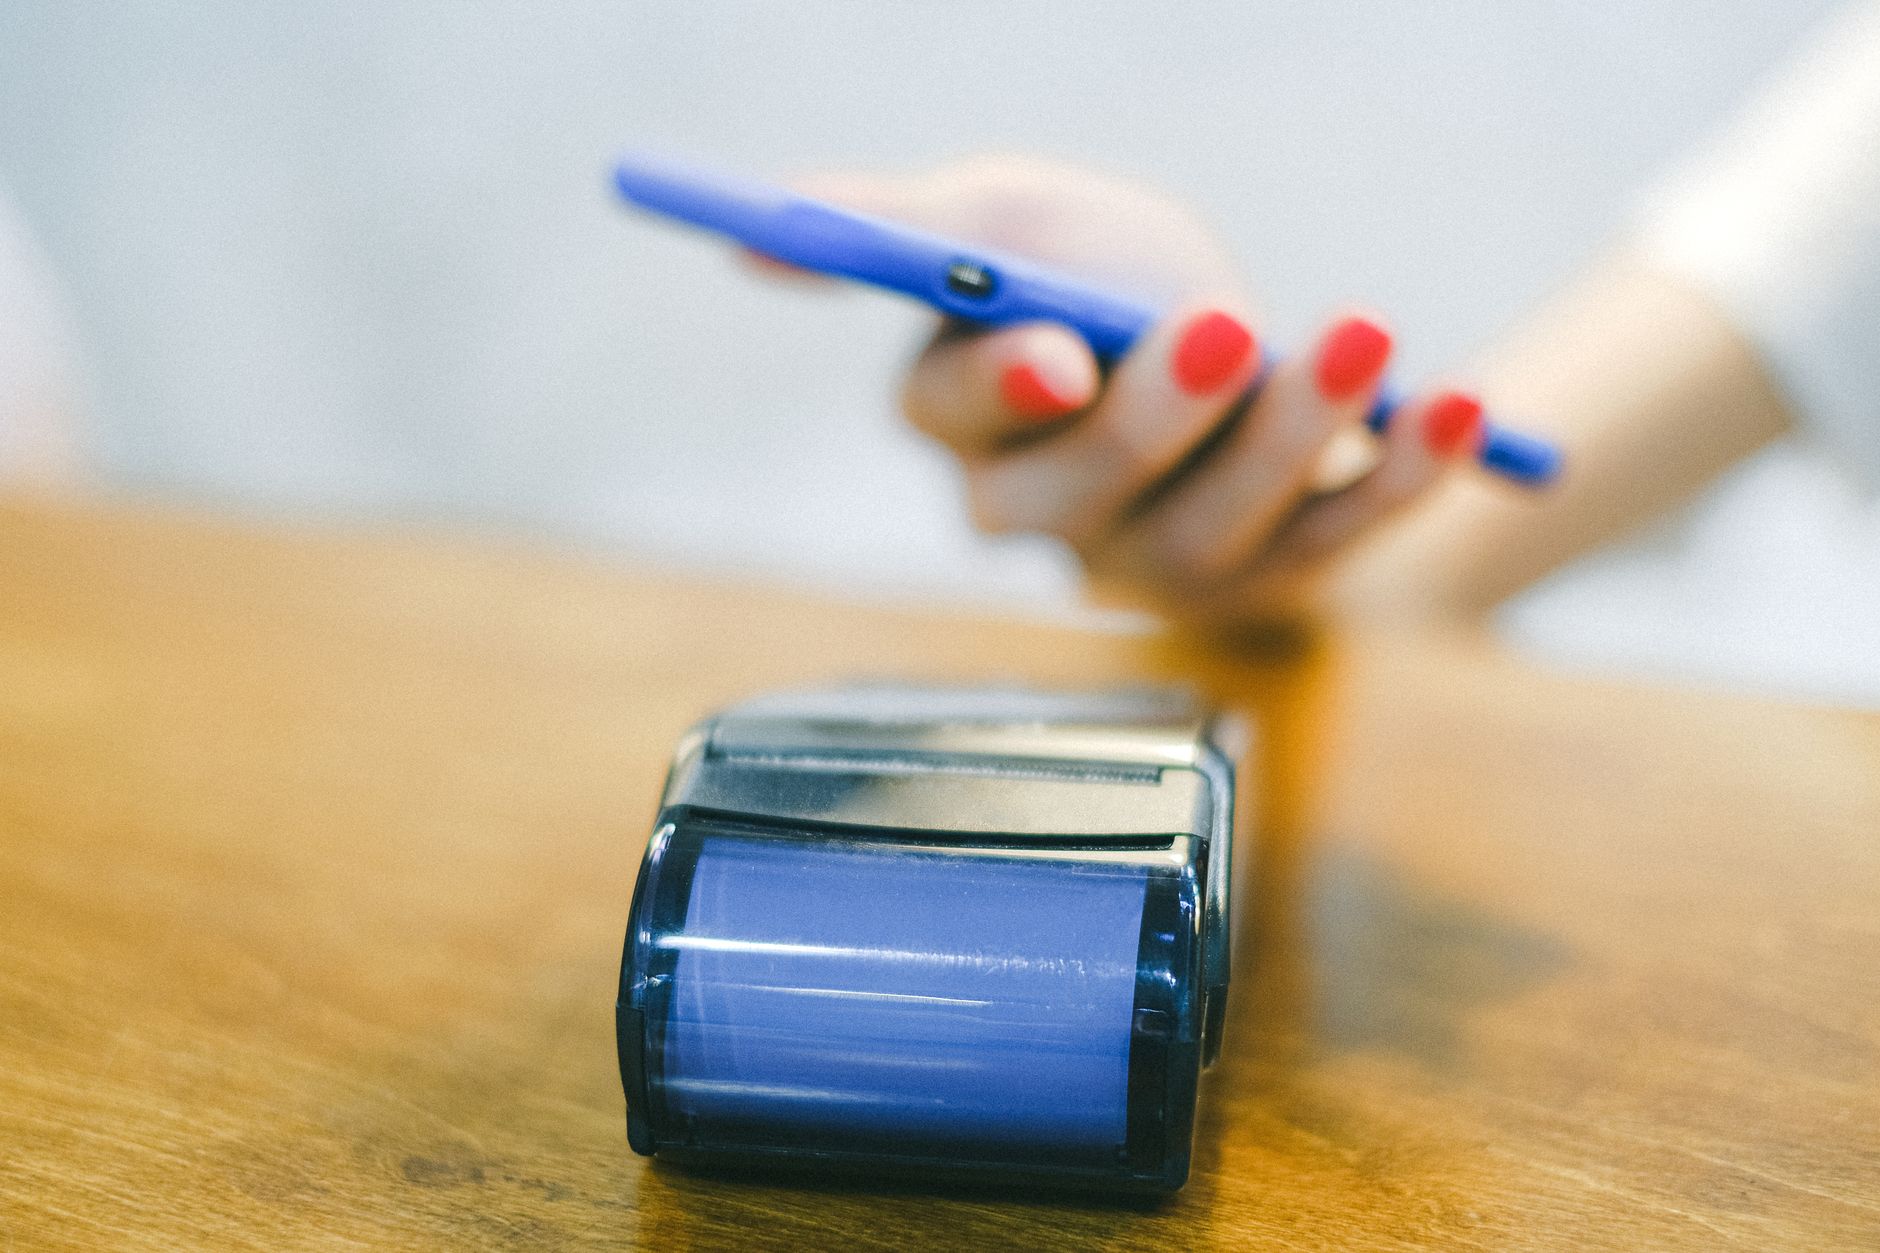
Lądując w Brazylii, bardzo szybko można zauważyć charakterystyczne, czarno-zielone logo z napisem Pix. Widnieje ono dosłownie wszędzie: od luksusowych restauracji w dzielnicy Jardins w São Paulo, przez kasy biletowe na stacjach metra, aż po prowizoryczne stoiska z wodą kokosową na plaży Copacabana. Pix to system płatności natychmiastowych uruchomiony przez Bank Centralny Brazylii w 2020 roku, który zrewolucjonizował lokalną gospodarkę. Wielu podróżnych zakłada, że skoro system opiera się na kodach QR, do jego użycia wystarczy smartfon z dostępem do internetu i zagraniczna aplikacja bankowa. To błędne założenie prowadzi do trudnych sytuacji w miejscach, które całkowicie zrezygnowały z przyjmowania fizycznej gotówki i tradycyjnych kart płatniczych.
Mechanizm działania Pix a bariera lokalnego identyfikatora podatkowego (CPF)
Aby móc wygenerować lub zrealizować płatność Pix, konieczne jest posiadanie brazylijskiego konta bankowego lub konta w lokalnej instytucji płatniczej (np. Mercado Pago, PagBank, Nubank). Założenie takiego konta przez obcokrajowca wiąże się z koniecznością przejścia rygorystycznej procedury KYC (Know Your Customer), która bezwzględnie wymaga posiadania CPF (Cadastro de Pessoas Físicas) – brazylijskiego numeru identyfikacji podatkowej. Ponadto większość brazylijskich banków cyfrowych wymaga do rejestracji dokumentu tożsamości wydanego w Brazylii (np. RNM – Registro Nacional Migratório) lub przynajmniej tymczasowej wizy rezydenckiej.
W praktyce oznacza to, że standardowy turysta posługujący się zagranicznym paszportem i kontem w europejskim banku nie ma technicznej możliwości bezpośredniego korzystania z systemu Pix. Próba zeskanowania kodu QR Pix za pomocą aplikacji polskiego banku czy nawet popularnych systemów wielowalutowych zakończy się błędem autoryzacji. Sprzedawcy na lokalnych targowiskach (feiras) czy kierowcy nieoficjalnych taksówek często nie rozumieją tej bariery technologicznej. Dla nich Pix jest synonimem gotówki i naturalnie oczekują, że każdy może z niego skorzystać.
Konsekwencje i alternatywne rozwiązania dla podróżnych
Brak dostępu do systemu Pix niesie za sobą realne utrudnienia logistyczne. Najbardziej odczuwalne jest to podczas prób zakupu biletów online. Brazylijskie platformy rezerwacyjne, takie jak portale z biletami na autobusy dalekobieżne (np. ClickBus) czy strony internetowe niektórych linii lotniczych (np. Azul czy GOL), bardzo często odrzucają zagraniczne karty kredytowe w procesie autoryzacji 3D Secure, sugerując właśnie Pix jako jedyną bezproblemową metodę płatności. Podobnie wygląda sytuacja w aplikacjach dostarczających jedzenie (iFood) czy przy próbie opłacenia miejskich rowerów publicznych.
Jeśli zajdzie bezwzględna konieczność skorzystania z Pix, rozwiązaniem mogą być specjalistyczne platformy fintechowe dedykowane obcokrajowcom. Aplikacje takie jak Let’s Pix lub niektóre portfele cyfrowe pozwalają powiązać zagraniczną kartę kredytową z systemem, który w imieniu użytkownika realizuje przelew Pix, pobierając jednak za to prowizję (często rzędu 3-5% wartości transakcji plus stała opłata operacyjna).
Z perspektywy optymalizacji kosztów, najprostszym i najtańszym zabezpieczeniem przed brakiem dostępu do Pix pozostaje utrzymywanie stałego zapasu drobnej gotówki. Mimo że Brazylia dynamicznie odchodzi od papierowego pieniądza, w sytuacjach awaryjnych fizyczny banknot o niskim nominale (10, 20 lub 50 reali) zawsze z powodzeniem zastąpi niedostępną dla obcokrajowca płatność błyskawiczną.
Błąd 2: Zgoda na dynamiczne przewalutowanie (DCC) i używanie tradycyjnej karty w PLN
Używanie standardowej karty debetowej lub kredytowej wydanej przez polski bank detaliczny do bezpośrednich rozliczeń w Brazylii to najprostsza droga do utraty od 8% do nawet 15% wartości każdej transakcji. Koszty te wynikają z dwóch niezależnych czynników: wysokich prowizji banków za przewalutowanie oraz mechanizmu DCC (Dynamic Currency Conversion), czyli dynamicznego przewalutowania transakcji na walutę karty w momencie płatności przy terminalu płatniczym.
Kosztowna pułapka podwójnego przewalutowania przy terminalach Cielo i Stone
W Brazylii rynek terminali płatniczych (tzw. maquininhas) jest zdominowany przez kilku potężnych operatorów: Cielo, Rede, Stone, Getnet oraz PagSeguro. Urządzenia te są zaprogramowane tak, aby po wykryciu zagranicznej karty płatniczej automatycznie oferować usługę DCC. Na ekranie terminala pojawia się wówczas pytanie, czy klient chce zostać obciążony w walucie lokalnej (BRL – Real Brazylijski), czy w walucie swojej karty (np. PLN lub EUR).
Wielu podróżnych intuicyjnie wybiera opcję płatności w złotówkach, sądząc, że dzięki temu unika ryzyka kursowego i od razu zna ostateczną kwotę transakcji. W rzeczywistości jest to pułapka finansowa. Kurs wymiany stosowany przez operatora terminala (np. Cielo) zawiera potężny spread, który drastycznie odbiega od średniego kursu rynkowego. Co gorsza, jeśli karta płatnicza jest rozliczana przez organizację pł
atniczą w walucie pośredniej, a posiadacz odrzuci DCC, bank może dodatkowo zastosować własny spread przy przeliczeniu na PLN. W praktyce koszt nie zawsze przyjmuje formę dosłownie „podwójnego” przewalutowania, ale efekt jest podobny: kurs ustalony przez operatora terminala przy DCC bywa znacznie gorszy niż kurs organizacji Visa lub Mastercard powiększony o opłatę banku.
Przy każdym pytaniu o walutę należy więc wybierać rozliczenie w BRL, czyli w realach brazylijskich. Na terminalu może to być opcja opisana jako Brazilian real, local currency albo po prostu „BRL”. Jeśli obsługa samodzielnie wybierze złotówki lub euro, można poprosić o anulowanie operacji przed jej zatwierdzeniem i ponowne obciążenie w realach. Dobrą praktyką jest też sprawdzenie potwierdzenia płatności: kwota powinna widnieć w BRL, a nie w PLN.
Jeszcze korzystniejszy wariant to karta wielowalutowa lub karta z niskim kosztem przewalutowania, zasilona wcześniej odpowiednią walutą rozliczeniową albo obsługiwana po kursie zbliżonym do międzybankowego. Trzeba jednak sprawdzić tabelę opłat przed wyjazdem, zwłaszcza prowizję za transakcje zagraniczne, wypłaty z bankomatów i ewentualne przewalutowanie BRL przez USD lub EUR. Tę samą zasadę stosuje się przy wypłacie gotówki: bankomat oferujący „gwarantowany kurs” najczęściej proponuje właśnie DCC, które należy odrzucić i wybrać obciążenie w realach.
W Brazylii najbezpieczniej łączyć trzy rozwiązania: kartę rozliczaną w BRL bez DCC, niewielki zapas gotówki na sytuacje, w których Pix jest jedyną akceptowaną metodą cyfrową, oraz kontrolę komunikatów pojawiających się na terminalu. Kilka sekund poświęconych na wybór właściwej waluty często daje większą oszczędność niż szukanie najtańszego kantoru.
Błąd 3: Nieprzemyślane wypłaty z bankomatów i ignorowanie prowizji lokalnych (Access Fee)
Nawet posiadanie najlepszej karty wielowalutowej nie chroni przed kosztami, jeśli gotówkę w Brazylii wypłaca się w sposób nieprzemyślany. Wielu turystów zakłada, że brak prowizji za wypłaty zagraniczne po stronie ich własnego banku oznacza całkowicie darmową transakcję. To błąd, który ujawnia się dopiero w momencie zliczenia ubytków z konta po zakończeniu podróży.
Skutki: Wysokie opłaty operacyjne i limity bezpieczeństwa
Większość brazylijskich bankomatów nakłada na zagraniczne karty tzw. access fee (opłatę za korzystanie z urządzenia), niezależną od taryfy wydawcy karty. Najpopularniejsza w kraju sieć niezależnych bankomatów – charakterystyczne, czerwone urządzenia Banco24Horas, które można znaleźć na stacjach benzynowych, w aptekach i mniejszych sklepach – pobiera stałą opłatę transakcyjną wynoszącą zazwyczaj od 20 do 30 reali (BRL) za każdą wypłatę. Przy wypłacie mniejszych kwot, np. 100 reali na drobne wydatki, taka prowizja stanowi narzut rzędu 20-30% wartości transakcji. [1]
Dodatkowym utrudnieniem są restrykcyjne limity bezpieczeństwa. Ze względu na lokalną specyfikę przestępczości pospolitej, po godzinie 22:00 większość bankomatów w Brazylii drastycznie zmniejsza maksymalny limit pojedynczej wypłaty (często do zaledwie 100-300 reali) lub całkowicie blokuje możliwość wypłat kartami zagranicznymi do godziny 6:00 rano. Próba pilnego pobrania gotówki w nocy może więc zakończyć się nie tylko odrzuceniem transakcji, ale i zatrzymaniem karty przez urządzenie. [2]
Jak to rozpoznać i co zrobić lepiej?
Przed włożeniem karty do czytnika warto zlokalizować logotypy instytucji bankowych. Zamiast korzystać z maszyn Banco24Horas w przejściach podziemnych czy małych kioskach, należy szukać fizycznych oddziałów dużych banków państwowych i prywatnych.
- Wybieraj bankomaty Banco do Brasil lub Bradesco: Urządzenia tych dwóch sieci bardzo często nie naliczają dodatkowej prowizji (access fee) dla zagranicznych kart organizacji Visa oraz Mastercard, pod warunkiem, że transakcja jest rozliczana bezpośrednio w walucie lokalnej (BRL).
- Unikaj bankomatów ulicznych po zmroku: Dla własnego bezpieczeństwa i uniknięcia problemów technicznych, transakcje gotówkowe najlepiej planować w ciągu dnia. Idealnym miejscem na wypłatę są bankomaty zlokalizowane wewnątrz strzeżonych centrów handlowych (shoppings) lub dużych supermarketów (np. sieci Carrefour lub Zona Sul).
- Wypłacaj rzadziej, ale większe kwoty: Jeśli dany bankomat informuje na ekranie o konieczności uiszczenia opłaty lokalnej, a nie ma w pobliżu alternatywy, lepiej jednorazowo wypłacić maksymalny dopuszczalny limit (zazwyczaj 1000-1500 reali), zamiast kilkukrotnie ponosić stałą opłatę operacyjną przy mniejszych kwotach.
Końcowa checklista: Jak bezpiecznie i tanio płacić w Brazylii?
Przed wyjazdem i w trakcie podróży po Brazylii zweryfikuj swoje przygotowanie finansowe z poniższą listą kontrolną, aby uniknąć niepotrzebnych kosztów i blokad na koncie:
- Zgłoś podróż w swoim banku: Brazylia jest automatycznie klasyfikowana przez systemy antyfraudowe jako kraj wysokiego ryzyka. Brak wcześniejszego zgłoszenia wyjazdu może skutkować natychmiastową blokadą karty przy pierwszej próbie płatności w terminalu.
- Zabierz minimum dwie różne karty płatnicze: Najlepiej od dwóch różnych organizacji płatniczych (jedną Visa, drugą Mastercard). Jeśli jeden system odmówi autoryzacji w lokalnym terminalu, drugi zazwyczaj zadziała bez przeszkód.
- Zawsze odrzucaj DCC na terminalu: Pamiętaj, aby przy każdym pytaniu o walutę rozliczenia wybierać BRL. Nigdy nie zgadzaj się na przeliczenie transakcji na PLN lub EUR bezpośrednio na ekranie urządzenia.
- Przygotuj awaryjny pakiet gotówki w bezpiecznym miejscu: Nie polegaj wyłącznie na płatnościach telefonem czy zegarkiem. Trzymaj w bezpiecznej kieszeni lub pasie biodrowym kilkadziesiąt reali w niskich nominałach na wypadek awarii terminala lub braku akceptacji zagranicznych kart.
- Korzystaj z bankomatów wewnątrz budynków: Planuj wypłaty w oddziałach Banco do Brasil lub Bradesco znajdujących się w galeriach handlowych. Unikaj transakcji po godzinie 22:00.
- Zainstaluj aplikację finansową z obsługą e-kart: W razie fizycznej utraty karty (kradzież, zgubienie), możliwość szybkiego wygenerowania karty wirtualnej w smartfonie pozwoli na zachowanie płynności finansowej podczas dalszej podróży.
Błąd 4: Założenie, że kwota na paragonie zawsze jest ostateczna
Nawet gdy sama płatność kartą została rozliczona prawidłowo, końcowa kwota może różnić się od ceny widocznej przy zamawianiu usługi. W Brazylii dodatkowe pozycje pojawiają się najczęściej w restauracjach, hotelach, wypożyczalniach samochodów i przy zakupie paliwa. Nie oznacza to automatycznie oszustwa, ale nieprzeczytany rachunek może utrudnić późniejsze wyjaśnienie obciążenia.
Jeśli chcesz pogłębić ten wątek, sprawdź też: Bezpieczeństwo w Brazylii oczami turysty: sprawdzone zasady, których warto się trzymać.
Skutki: nieoczekiwane dopłaty i blokada części środków
W restauracji do rachunku często doliczana jest opłata za obsługę, zwykle określana jako taxa de serviço lub serviço. Najczęściej wynosi około 10% i powinna być wyszczególniona na rachunku. Jest to opłata dobrowolna, dlatego klient może poprosić o jej usunięcie, jeśli nie chce jej płacić albo obsługa nie poinformowała o niej wcześniej. Osobną pozycją może być couvert, czyli opłata za pieczywo, przekąski lub muzykę na żywo. Takiej opłaty nie powinno się doliczać bez wcześniejszej informacji.
W hotelu lub wypożyczalni karta może zostać obciążona tymczasową blokadą, a nie ostateczną płatnością. Dotyczy to na przykład kaucji za minibar, potencjalne uszkodzenia albo dodatkowe paliwo. W aplikacji bankowej kwota może przez kilka dni widnieć jako oczekująca. Po wymeldowaniu lub zwrocie pojazdu blokada powinna zostać zwolniona, ale czas zależy od banku i operatora karty.
Jak rozpoznać problem?
- Porównaj rachunek z menu lub umową: sprawdź, czy każda dodatkowa pozycja była wcześniej opisana albo zaakceptowana.
- Zwróć uwagę na słowa serviço, couvert, taxa i caução: mogą oznaczać odpowiednio obsługę, opłatę za nakrycie lub przekąski, dodatkową opłatę albo kaucję.
- Sprawdź status transakcji w aplikacji bankowej: pozycja oczekująca nie zawsze oznacza finalne obciążenie, zwłaszcza przy hotelach i wynajmie samochodu.
- Zachowaj rachunek i potwierdzenie płatności: przy sporze z bankiem lub usługodawcą potrzebne będą data, kwota, nazwa firmy i waluta transakcji.
Przed zatwierdzeniem rachunku w restauracji można poprosić: “Pode retirar a taxa de serviço, por favor?”, czyli „Czy można usunąć opłatę za obsługę?”. Jeśli dodatkowa pozycja jest niejasna, najlepiej wyjaśnić ją przed przyłożeniem karty, a nie dopiero po zaksięgowaniu transakcji. W hotelu warto natomiast zapytać, jaka kwota zostanie zablokowana jako kaucja i kiedy blokada powinna zniknąć.
Przy płatnościach za nocleg, wynajem pojazdu lub większą usługę dobrze jest zachować kopię warunków rezerwacji. Dzięki temu łatwiej odróżnić uzgodnioną kaucję od nieznanej dopłaty. Jeżeli po kilku dniach kwota oczekująca nadal nie została zwolniona albo na rachunku pojawiło się obciążenie większe niż uzgodnione, należy najpierw skontaktować się z usługodawcą, a następnie z wydawcą karty.
Co zrobić, gdy płatność zostanie odrzucona?
Odrzucona transakcja nie zawsze oznacza brak środków na koncie. Przyczyną może być blokada bezpieczeństwa, wyłączone płatności zagraniczne, niezgodność danych karty albo chwilowy problem z terminalem. Najpierw sprawdź komunikat na urządzeniu i aplikację bankową. Jeśli terminal proponuje ponowienie płatności, nie przykładaj karty wielokrotnie bez sprawdzenia, czy pierwsza próba nie została już zarejestrowana jako oczekująca.
Gdy płatność kartą nie przechodzi, można poprosić o próbę w innym terminalu lub użyć drugiej karty. Jeżeli sprzedawca proponuje Pix, trzeba upewnić się, że przelew rzeczywiście może zostać wykonany z używanego rachunku. Samo zeskanowanie kodu QR nie rozwiązuje problemu, jeśli aplikacja bankowa nie obsługuje brazylijskiego systemu albo wymaga lokalnego konta. W takiej sytuacji pozostaje zapas gotówki lub alternatywna karta.
Po każdej nieudanej próbie sprawdź aplikację bankową, zwłaszcza gdy terminal wyświetlił błąd dopiero po zatwierdzeniu transakcji. Jeśli pojawiła się blokada środków, zachowaj potwierdzenie i zanotuj godzinę oraz nazwę punktu. Część takich operacji znika automatycznie, ale przy kilku podobnych blokadach dokumentacja ułatwia kontakt z bankiem i sprzedawcą.
Jak kontrolować wydatki podczas pobytu?
Najprostszy system to rozdzielenie środków na trzy grupy: rachunek lub kartę przeznaczoną do codziennych płatności, awaryjną kartę przechowywaną osobno oraz niewielką kwotę gotówki. Dzięki temu zgubienie portfela albo czasowa blokada jednej karty nie pozbawia podróżnego wszystkich możliwości zapłaty.
Po większych transakcjach, szczególnie w hotelu, wypożyczalni i restauracji, dobrze jest od razu sprawdzić kwotę oraz walutę w aplikacji. Nie trzeba analizować każdej drobnej płatności w czasie rzeczywistym, ale szybka kontrola raz dziennie pozwala zauważyć powtarzające się obciążenie, nieoczekiwaną blokadę albo przewalutowanie. W razie rozbieżności łatwiej wyjaśnić zdarzenie, gdy rachunek i szczegóły transakcji są jeszcze dostępne.
Przy planowaniu budżetu nie zakładaj, że każda metoda płatności będzie działała jednakowo w całym kraju. W dużych miastach karta i Pix są bardzo powszechne, natomiast w mniejszych punktach, na targach czy przy drobnych usługach może pojawić się prośba o płatność gotówką albo lokalnym przelewem. Dlatego przygotowanie nie polega na wyborze jednej „najlepszej” metody, lecz na połączeniu kilku rozwiązań i świadomym sprawdzaniu kosztów.
Najważniejsze zasady w jednym miejscu
Przed każdą płatnością w Brazylii wystarczy przejść krótką sekwencję: sprawdzić kwotę, wybrać BRL zamiast PLN lub EUR, przeczytać komunikat terminala i zachować potwierdzenie przy większym wydatku. Jeśli transakcja odbywa się w bankomacie, trzeba dodatkowo zweryfikować opłatę lokalną oraz odrzucić proponowane przewalutowanie. Przy rachunku restauracyjnym lub kaucji hotelowej liczy się z kolei rozróżnienie między ceną usługi, dobrowolną opłatą i czasową blokadą środków.
Pix może być szybki i wygodny, ale dla turysty z zagranicznym rachunkiem nie jest automatycznie zamiennikiem karty. Karta rozliczana bezpośrednio w realach zwykle zapewnia większą przewidywalność, gotówka przydaje się jako zabezpieczenie, a bankomat powinien być traktowany jako rozwiązanie planowane, nie przypadkowe. Takie podejście ogranicza zarówno prowizje, jak i ryzyko problemów w sytuacji, gdy jedna z metod przestanie działać.
Największe oszczędności nie wynikają z całkowitego unikania gotówki ani z korzystania wyłącznie z Pix, lecz z podejmowania właściwej decyzji przy każdej transakcji. Płatność w BRL bez DCC, rozsądne wypłaty, kontrola rachunków i zapasowa karta tworzą prosty system, który pozwala swobodnie korzystać z brazylijskich usług bez niepotrzebnych kosztów i nerwowego wyjaśniania obciążeń po powrocie.
Najczęściej zadawane pytania (FAQ)
Czy turysta z Polski może korzystać z Pix?
Bezpośrednie korzystanie z Pix zwykle wymaga brazylijskiego konta bankowego lub lokalnego konta płatniczego. Sam zagraniczny paszport i konto w polskim banku zazwyczaj nie wystarczą.
W jakiej walucie płacić kartą w Brazylii?
Przy płatności kartą wybieraj reale brazylijskie, czyli BRL. Jeśli terminal zaproponuje rozliczenie w PLN lub EUR, najczęściej oznacza to dynamiczne przewalutowanie (DCC), które może być mniej korzystne.
Czy można uniknąć prowizji za wypłatę z bankomatu?
Nie zawsze. Opłatę może pobrać zarówno operator bankomatu, jak i bank wydający kartę. Przed zatwierdzeniem sprawdź komunikat o prowizji i odrzuć przewalutowanie na PLN lub EUR.
Kiedy najlepiej wypłacać gotówkę?
Dla bezpieczeństwa i większej dostępności usług najlepiej robić to w ciągu dnia, w bankomatach znajdujących się w oddziałach banków, centrach handlowych lub innych strzeżonych miejscach.
Ile gotówki warto mieć przy sobie?
Warto zachować niewielki zapas brazylijskich reali, zwłaszcza drobne nominały. Mogą przydać się tam, gdzie nie działa karta albo Pix jest jedyną akceptowaną metodą cyfrową.
Kluczowe Wnioski
- Nie zakładaj, że zagraniczna karta lub aplikacja bankowa pozwoli bezpośrednio zapłacić systemem Pix.
- Przy płatności kartą wybieraj rozliczenie w BRL i odrzucaj dynamiczne przewalutowanie na PLN lub EUR.
- Przed wyjazdem sprawdź opłaty za transakcje zagraniczne, przewalutowanie i wypłaty z bankomatów. [3]
- Przy wypłacie gotówki zwracaj uwagę na lokalną prowizję operatora, czyli access fee.
- Korzystaj z bankomatów w bezpiecznych miejscach, najlepiej w ciągu dnia, i miej przy sobie niewielki zapas gotówki.